-
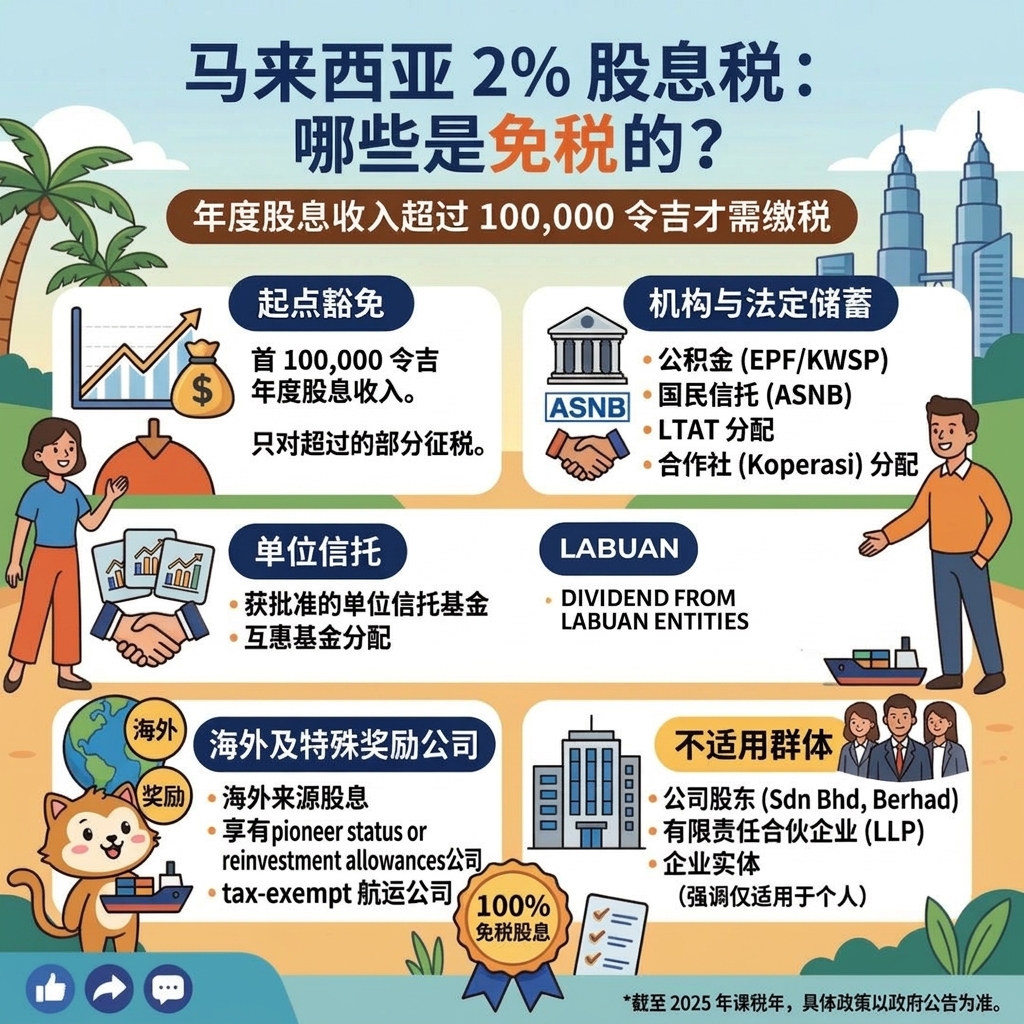
马来西亚 2% 股息税,哪些可以全额免税?
📊 马来西亚 2% 股息税,哪些可以全额免税? 💡 财案宣布个人年度股息收入超过 RM100,000 将被征收 2% 股息税,引起不少投资者的关注!但你知道吗?其实许多日常投资和特定机构的分配是完全豁免这项税务的! 快来看看你的投资收入有没有受影响👇 免税情况大盘点: 🔹 首 RM100,000 门槛 每个人每年的首 RM100,000 股息收入是 100% 免税的!只有超过 RM100,000 的额外部分才会被征收 2%。 🔹 法定与机构储蓄(全额免税) 公积金(EPF / KWSP)派息 国民信托基金(ASNB)分配 武装部队基金局(LTAT)分配 合作社(Koperasi)派息 🔹 基金与特定实体(全额免税) 获批准的单位信托基金(Unit Trust)及互惠基金分配 纳闽实体(Labuan Entities)派发的股息 🔹 海外与特殊奖励公司(全额免税) 海外来源股息(Foreign-Sourced Dividends) 享有 Pioneer Status 或 Reinvestment Allowances 公司的股息 Tax-Exempt 航运公司股息 🔹 企业与公司股东(不受影响) 2% 股息税仅针对个人股东!Sdn…
-
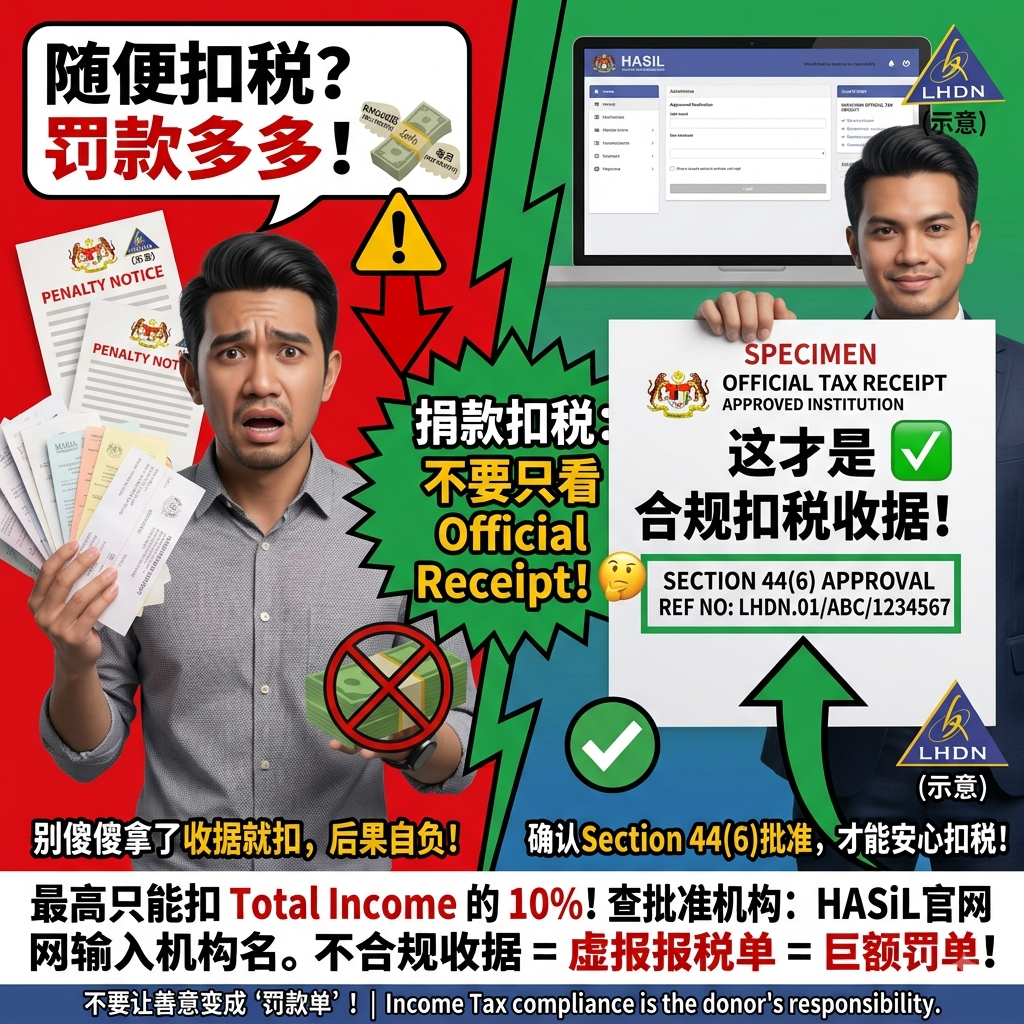
捐款真的能扣税?
【捐款真的能扣税?拿错收据,随时被税局罚款!💸】 许多非营利组织(NGO/慈善机构)在筹款时都会宣传: 👉 “捐款给我们,可以拿来扣税哦!” 但你知道吗?不是所有慈善机构发出的 Official Receipt(正式收据)都能用来扣税! 如果你傻傻拿了不合规的收据去报税扣税,一旦遇到 LHDN 审计(Audit),不仅该笔扣税会被直接取消(Disallow),还可能因为“虚报/误报扣税”而面临高达 45% 的罚款! 🚨 做善事要支持,但扣税前请务必确认这 3 点: 1️⃣ 必须拥有 Section 44(6) 批准文号 只有获得内陆税收局依据 Income Tax Act 1967 Section 44(6) 批准的机构,他们发出的捐款收据才具有扣税效力。 2️⃣ 收据上必须印有官方批准字样 合规的免税收据上,必须清楚印有类似以下字样: “Receipt for Donation under Section 44(6) Income Tax Act 1967, Ref No: LHDN.01/35/42/51/…” 没有这行字与批准文号(Ref No),普通收据就算写着“Official Receipt”也不能扣! 3️⃣ 捐款扣税是有上限的(10% Cap) 不管是个人还是公司(Company),通过 Section 44(6) 捐款可扣除的数额,最高不能超过你当年度总收入(Total…
Contact : 011-72733885
/
eMail : services@atsymgmt.com
新山JB做账报账报税服务-我们希望可以帮助你解决账目和税务上的问题, 让你能专心的为你事业打拼。Tax Firm and Accounting Firm Located in JB. We provide Accountancy, GST, Taxation services for small and medium businesses in Johor Bahru, Johor. Let Us Grow Together. We are your trusted Partner!

